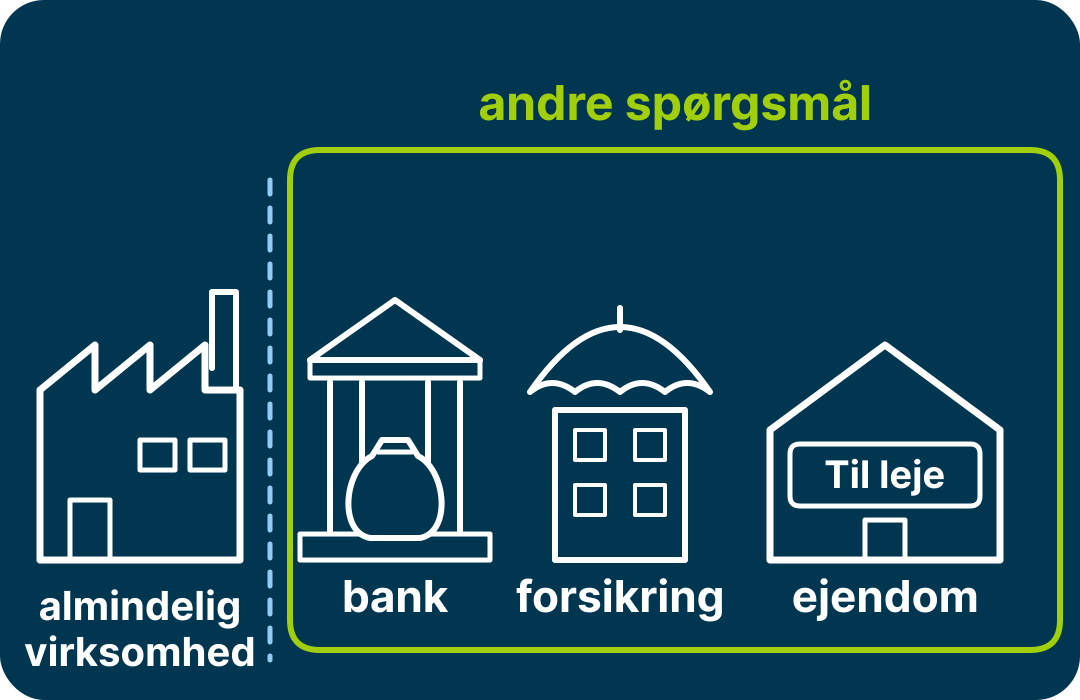
De fleste nøgletal er bygget til virksomheder der laver og sælger noget. Tre typer passer dårligt ind:
- En bank låner penge ind og ud. Indlån er gæld, og udlån er selve forretningen.
- Et forsikringsselskab får præmier i dag og betaler skader senere. I mellemtiden investerer det pengene.
- Et ejendomsselskab har sin værdi i ejendommene. Overskuddet svinger med op- og nedskrivninger af ejendommene.
Derfor siger frit cash flow, gæld i forhold til indtjening og en almindelig DCF meget lidt om dem.
Sådan gør StockPicnic.com:
- Et sektorkort i analysen, fx "Vurderet med bankmetoden". Under "Spørgsmål for denne type virksomhed" står fx:
- Bank: Tjener banken gode penge på ejernes kapital? Er den effektiv? Taber den penge på dårlige lån? Er den solidt polstret?
- Forsikring: Tjener selve forsikringsdriften penge? Er virksomheden solid? Er indtjeningen stabil?
- Ejendomme: Hvor meget gæld er der i forhold til ejendommenes værdi? Kan huslejen betale renterne? Er ejendommene udlejet?
- Nogle tal kommer kun fra det officielle regnskab, fx bankens kapitalprocent og forsikringsselskabets solvens. Står tallet ikke i de officielle regnskabsdata vi læser, står der at tallet findes i virksomhedens rapport.
- Ingen farvedom endnu. Der er ingen godkendte grænser for disse nøgletal, så de vises uden farve. Tal, vi selv har regnet ud som en tilnærmelse, er mærket "Tilnærmet".
- Grundigt tjek viser ingen samlet score for disse typer, kun de enkelte tjek med data. Hurtigtjek tæller kun de tjek der passer til typen.
- Prisen: For banker og forsikringsselskaber viser vi et interval for en retfærdig kurs. Det bygger på afkastet og den bogførte værdi. Ejendomsselskaber får ingen retfærdig kurs fordi overskuddet indeholder op- og nedskrivninger. Her ser du i stedet prisen i forhold til den indre værdi. DCF-siden bruges ikke for finansielle virksomheder.
To begreber, du møder her:
- Combined ratio: skader plus omkostninger delt med præmierne. Eksempel med opdigtede tal: Præmier 100, skader og omkostninger 95. Combined ratio er 95 %. Under 100 % betyder at selve forsikringsdriften giver overskud.
- Kurs i forhold til bogført værdi (P/B): Egenkapitalen er 100 kr. pr. aktie, og aktien koster 120 kr. P/B er 1,2. Du betaler altså 20 % mere end den bogførte værdi.
Betalingsselskaber der opbevarer kundernes penge, vurderes som almindelige virksomheder. Men kundernes penge holdes ude af kassen når vi kan skille dem fra virksomhedens egne.
Se det i StockPicnic
Prøv selv: Åbn en bank og en softwarevirksomhed. Hvilke spørgsmål går igen, og hvilke er nye?